Du zahlst jeden Monat deine Gewerbemiete, aber eine separate Rechnung bekommst du nicht? Das kann völlig in Ordnung sein. Denn auch ein gewerblicher Mietvertrag kann als Dauerrechnung gelten. Beim Vorsteuerabzug kommt es allerdings auf die Details an.
Welche Pflichtangaben ein Mietvertrag braucht, was Kontoauszüge damit zu tun haben und wie die E-Rechnung ins Spiel kommt, erfährst du in diesem Beitrag.
Kann ein Mietvertrag eine Rechnung ersetzen?
Ja, unter bestimmten Voraussetzungen. Nach § 14 Abs. 1 UStG kann jedes Dokument eine Rechnung sein, mit dem über eine Leistung abgerechnet wird. Seine Bezeichnung spielt keine entscheidende Rolle. Ein Mietvertrag kann die monatliche Einzelrechnung als Dauerrechnung ersetzen, sofern er die erforderlichen Angaben enthält und die anwendbaren Rechnungsformvorschriften eingehalten werden.
Umsatzsteuer auf Gewerbemiete ist keine Selbstverständlichkeit
Die Vermietung von Grundstücken ist nach § 4 Nr. 12 Buchst. a UStG grundsätzlich steuerfrei. Unter bestimmten Voraussetzungen kann der Vermieter gemäß § 9 UStG zur Umsatzsteuer optieren. Bei der Gewerbevermietung ist insbesondere Voraussetzung, dass der Mieter die Räume ausschließlich für Umsätze nutzt oder nutzen will, die den Vorsteuerabzug nicht ausschließen.
Wichtig: Ein im Vertrag ausgewiesener Umsatzsteuerbetrag allein berechtigt dich nicht automatisch zum Vorsteuerabzug. Erforderlich sind eine wirksam umsatzsteuerpflichtige Vermietung und die weiteren Voraussetzungen des § 15 UStG.
Checkliste: Diese Angaben sollte die Dauerrechnung enthalten
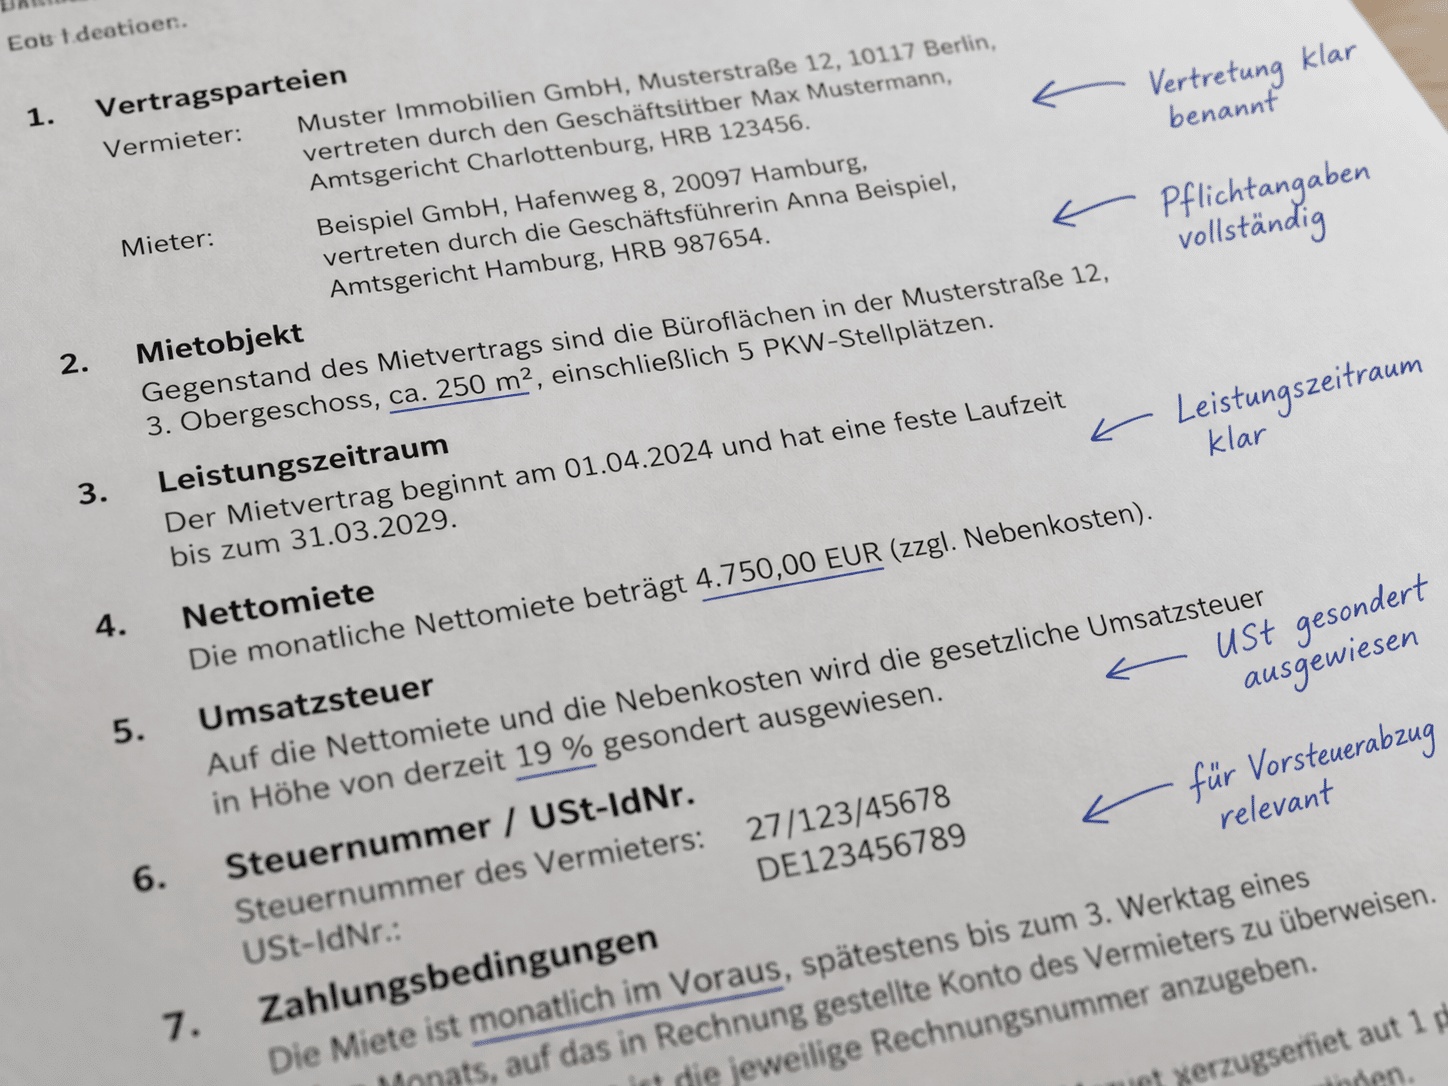
Bei einer umsatzsteuerpflichtigen Gewerbevermietung sind grundsätzlich die Pflichtangaben des § 14 Abs. 4 UStG erforderlich:
- Vertragsparteien: vollständige Namen und Anschriften des Vermieters und Mieters.
- Steuernummer oder Umsatzsteueridentifikationsnummer des Vermieters.
- Ausstellungsdatum der als Rechnung verwendeten Unterlage.
- Eindeutige Rechnungsnummer: etwa eine einmalig vergebene Mietvertrags- oder Objektnummer.
- Mietleistung: eindeutige Beschreibung der vermieteten Räume oder Flächen.
- Leistungszeitraum: Mietbeginn sowie die eindeutig erkennbaren monatlichen Mietzeiträume.
- Entgelt: die Nettomiete und gegebenenfalls vereinbarte Entgeltminderungen oder steuerlich unterschiedlich behandelte Leistungen.
- Steuersatz und Steuerbetrag bei wirksam umsatzsteuerpflichtiger Vermietung.
Angaben können sich unter den Voraussetzungen des § 31 UStDV auch aus mehreren eindeutig zusammengehörenden Dokumenten ergeben. Bewahre deshalb Mietvertrag, Nachträge und ergänzende Unterlagen gemeinsam auf.
Warum du auch die Kontoauszüge brauchst
Ein Dauermietvertrag allein konkretisiert nicht immer, für welchen Monat die jeweilige Miete abgerechnet wird. Der Bundesfinanzhof hat mit Beschluss vom 10. Januar 2013 (XI B 33/12) klargestellt, dass ergänzende Zahlungsbelege oder Zahlungsaufforderungen den zeitlichen Umfang der einzelnen Mietleistungen eindeutig zuordnen können. Ohne diese Konkretisierung kann der Vertrag für den Vorsteuerabzug unzureichend sein.
Für deine Belegorganisation: Verknüpfe jede Mietzahlung nachvollziehbar mit dem jeweiligen Leistungsmonat. Bei Vertragsänderungen gehört auch der Nachtrag zur Dokumentation.
Beispiel: So viel Vorsteuer kann in einer Gewerbemiete stecken
Ein Unternehmer mietet Büroräume. Der Vermieter optiert wirksam zur Umsatzsteuer, die Unterlagen enthalten die erforderlichen Rechnungsangaben und der Mieter nutzt die Räume für Umsätze mit Vorsteuerabzugsrecht.
| Nettomiete pro Monat | 1.000,00 € |
| Umsatzsteuer 19 % | 190,00 € |
| Bruttomiete | 1.190,00 € |
Sind sämtliche Voraussetzungen erfüllt, können die 190,00 € als Vorsteuer abziehbar sein. Bei einer steuerfreien Vermietung ohne Umsatzsteuer fällt dagegen keine Vorsteuer aus der Mietzahlung an.
E-Rechnung bei Mietverträgen: Was gilt 2026?
Seit dem 1. Januar 2025 ist eine einfache PDF-Datei keine E-Rechnung im gesetzlichen Sinne mehr. Für Rechnungen zwischen inländischen Unternehmen bestehen allerdings Übergangsregelungen:
- Bis 31. Dezember 2026: Grundsätzlich dürfen Rechnungsaussteller noch sonstige Rechnungen, zum Beispiel auf Papier oder mit Zustimmung des Empfängers als PDF, ausstellen.
- Bis 31. Dezember 2027: Für Aussteller mit einem maßgeblichen Vorjahresumsatz von höchstens 800.000 € gilt unter anderem eine verlängerte Übergangsfrist.
- Bei einer Pflicht zur E-Rechnung: Für ein Mietverhältnis reicht grundsätzlich eine E-Rechnung für den ersten Teilleistungszeitraum. Der Vertrag kann als Anhang beigefügt werden oder die Dauerrechnung muss aus den Rechnungsdaten erkennbar sein.
- Bestandsschutz: Für vor dem 1. Januar 2027 zulässig als sonstige Rechnung erteilte Dauerrechnungen ist keine zusätzliche E-Rechnung erforderlich, solange sich die Rechnungsangaben nicht ändern.
Eine Mieterhöhung kann deshalb auch eine Anpassung der Rechnungsunterlagen erforderlich machen. Die Einzelheiten ergeben sich aus den aktuellen BMF-Regelungen zur E-Rechnung.
Betriebsausgabe und Vorsteuerabzug unterscheiden
Auch wenn der Mietvertrag noch keine ordnungsgemäße Rechnung für den Vorsteuerabzug darstellt, kann die betrieblich veranlasste Miete grundsätzlich eine Betriebsausgabe sein. Für den Betriebsausgabenabzug ist § 4 Abs. 4 EStG maßgeblich, für den Vorsteuerabzug insbesondere § 15 UStG. Die Nachweis- und Rechnungsanforderungen sind daher getrennt zu prüfen.
Fazit: Mietvertrag, Nachträge und Zahlungsbelege gehören zusammen
Ein korrekt ausgestellter Gewerbemietvertrag kann eine Dauerrechnung sein und monatliche Einzelrechnungen ersparen. Prüfe die Pflichtangaben, den zulässigen Umsatzsteuerausweis, die Zuordnung der Mietmonate und die E-Rechnungsregeln. Eine digitale Ablage spart später unnötige Belegsuche.
Mehr Ordnung in deinen Buchhaltungsunterlagen
Ich unterstütze Unternehmer bei der vorbereitenden Buchhaltung und der digitalen Organisation von Belegen, Verträgen und kaufmännischen Abläufen. Die individuelle Prüfung der Umsatzsteueroption und des Vorsteuerabzugs erfolgt durch entsprechend befugte Steuerberater.
Mehr zur vorbereitenden Buchhaltung erfahren.
Rechtsgrundlagen und Quellen
- § 14 UStG und § 31 UStDV
- § 4 Nr. 12 UStG, § 9 UStG, § 15 UStG
- BFH, Beschluss vom 10. Januar 2013, XI B 33/12
- Bundesfinanzministerium, FAQ zur E-Rechnung, Stand März 2026
Stand: 19. Oktober 2026. Allgemeine Informationen zur Belegorganisation und zu steuerlichen Vorschriften. Keine individuelle Rechts- oder Steuerberatung.